Em resumo
- O que é: com a reforma tributária, o crédito de CBS e IBS que a sua empresa aproveita depende de dados do prestador, como o regime tributário e a regularidade do recolhimento.
- Por que importa: em 2027, a CBS passa a ser cobrada de forma plena e o PIS e a Cofins deixam de existir. A lei condiciona o crédito do comprador à extinção do débito do fornecedor (LC 214/2025, art. 47).
- O que fazer: incluir no cadastro de cada terceiro o regime tributário, a opção do Simples para o IBS e a CBS, o CNAE do serviço e a regularidade fiscal, e atualizar esses dados com frequência.
Na reforma tributária, boa parte da conversa costuma girar em torno de alíquotas e prazos. Mas, para quem contrata terceiros, a mudança começa num lugar mais simples: o cadastro do prestador. Dois fornecedores com o mesmo preço podem gerar créditos bem diferentes para a sua empresa, e a diferença está em dados que hoje quase nenhum cadastro pede.
Este artigo mostra por que o cadastro passa a pesar no custo, quais dados pedir e como manter essas informações em dia.
Por que o cadastro do terceiro passa a pesar no custo?
Porque, no novo sistema, o crédito da contratante depende do fornecedor. Na CBS e no IBS, a empresa no regime regular desconta o imposto pago nas compras, mas a lei liga esse crédito à situação de quem vendeu:
- O regime do prestador muda o tamanho do crédito. Quando o prestador do Simples Nacional recolhe a CBS e o IBS dentro do DAS, o crédito de quem compra fica limitado ao que ele pagou no Simples (LC 214/2025, art. 47, § 9º). Explicamos esse ponto em detalhe no post sobre o Simples Nacional e o seu crédito em 2027.
- O recolhimento do prestador condiciona o crédito. A regra geral da lei é que o crédito só pode ser aproveitado depois da extinção do débito na operação anterior, por exemplo pelo pagamento do imposto ou pelo recolhimento automático no momento do pagamento, o chamado split payment (art. 47).
Em outras palavras: o fornecedor com o preço mais baixo na nota pode sair mais caro depois do crédito. E um fornecedor irregular pode travar um crédito que a sua empresa contava em ter.
Quando isso começa a valer?
A transição já começou, mas o impacto no crédito cresce a partir de 2027:
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%, com caráter informativo |
| 2027 | CBS cobrada de forma plena; PIS e Cofins deixam de existir |
| 2029 a 2032 | ICMS e ISS caem aos poucos, e o IBS sobe na mesma proporção |
| 2033 | ICMS e ISS deixam de existir; o novo modelo passa a valer por completo |
Para os prestadores do Simples, a escolha do regime vale por semestre. A opção para o 1º semestre de 2027 fechou em 30/10/2026, e o prestador que optou pelo regime regular pode cancelar a opção até 20/12/2026. Ou seja, o regime que vai valer em janeiro só fica definido no fim do ano.
Quais dados pedir no cadastro do terceiro?
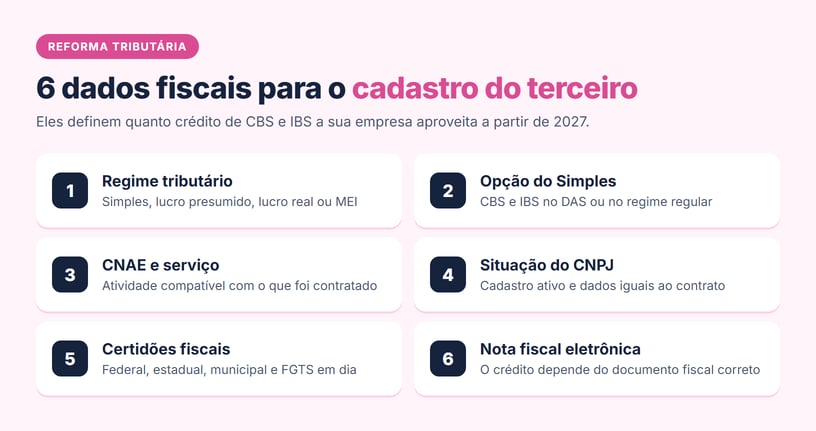
O cadastro passa a ter um papel fiscal, além do jurídico e do trabalhista. Estes são os dados que fazem diferença no crédito:
| Dado | Por que pedir |
|---|---|
| Regime tributário (Simples Nacional, lucro presumido, lucro real, MEI) | Define a regra de crédito que se aplica à compra |
| Opção do Simples para CBS e IBS (dentro do DAS ou regime regular), com o comprovante | Muda o tamanho do crédito, e a escolha vale por semestre |
| CNAE e descrição do serviço contratado | Ajuda a conferir se o serviço tem regra específica e se combina com a atividade do prestador |
| Situação cadastral do CNPJ | Fornecedor com CNPJ irregular é sinal de risco fiscal e trabalhista |
| Certidões de regularidade fiscal (federal, estadual, municipal) | Mostram se o prestador está em dia com o Fisco |
| Dados para pagamento e emissão de nota fiscal eletrônica | O crédito depende de documento fiscal eletrônico correto |
Um cuidado: esses dados mudam. O regime pode mudar a cada semestre, e certidões vencem. Um cadastro feito uma vez, na contratação, não basta.
Como isso aparece na prática?
Imagine duas propostas para o mesmo serviço, com valores ilustrativos:
- Prestador A, do Simples, recolhendo CBS e IBS dentro do DAS: R$ 10.000.
- Prestador B, no regime regular: R$ 10.400.
Pela nota, o prestador A é 4% mais barato. Mas o crédito que a sua empresa aproveita na compra do prestador A fica limitado ao que ele recolheu no Simples, enquanto no prestador B o crédito segue a regra geral. Dependendo das alíquotas e do valor recolhido no DAS, a diferença de crédito pode superar os R$ 400 de diferença de preço, e o prestador B passa a sair mais barato.
Por isso, a comparação passa a ser pelo preço líquido dos créditos, e não pelo preço da nota. E essa conta só fecha se o cadastro tiver o regime de cada prestador.
Quem deve cuidar desses dados?
A resposta curta: compras, fiscal e quem faz a gestão de terceiros, juntos.
- Compras pede os dados na contratação e leva o regime para a negociação de preço.
- Fiscal define quais dados são obrigatórios e como o regime entra no cálculo do custo.
- Gestão de terceiros acompanha a validade dos documentos e avisa quando algo muda, como uma certidão vencida ou uma mudança de regime.
Combinar desde já quem pede, quem confere e quem atualiza cada dado evita que a informação se perca entre as áreas. O ponto fraco costuma ser a atualização. Muitas empresas já pedem certidões na homologação do fornecedor, mas não acompanham depois. Veja também como fazer o cadastro de fornecedores.
Como a wehandle ajuda
Na wehandle, os documentos de cadastro e de regularidade de cada prestador já passam pela validação. O cartão CNPJ é conferido automaticamente contra o cadastro, incluindo o número do CNPJ e a razão social. A consulta do Simples Nacional e as certidões federal, municipal e do FGTS são conferidas pela equipe de validação, com a validade e o status de cada uma: se a certidão aponta débito, o prestador recebe o apontamento para regularizar.
Assim, os dados que a reforma tributária torna mais importantes ficam reunidos e atualizados num só lugar, junto com a documentação trabalhista e de SST de cada terceiro.
Perguntas frequentes sobre reforma tributária e cadastro de terceiros
Por que o regime tributário do prestador importa para a minha empresa?
Porque ele muda o crédito de CBS e IBS que a sua empresa aproveita. Quando o prestador do Simples recolhe dentro do DAS, o crédito fica limitado ao que ele pagou no Simples.
O prestador do Simples pode mudar de regime durante o contrato?
Pode. A opção pelo regime regular de CBS e IBS vale por semestre. Por isso, o regime precisa ser conferido periodicamente, e não só na contratação.
Se o prestador não recolher o imposto, eu perco o crédito?
A regra geral da LC 214/2025 condiciona o crédito à extinção do débito do fornecedor. Há exceções e regras de transição, e o tema ainda gera debate. Vale alinhar com o seu time fiscal.
Quando o impacto começa?
O ano de 2026 é de teste. Em 2027, a CBS passa a ser cobrada de forma plena, e o crédito ganha peso no custo dos contratos.
Fontes
- Lei Complementar 214/2025 (Planalto)
- Simples Nacional e IBS/CBS: impactos para fornecedor e cliente (Fenacon)
- Manual da opção pelo regime regular de IBS e CBS no Simples Nacional (Receita Federal)
Quer ver isso funcionando na sua operação? Fale com um especialista da wehandle e entenda como manter o cadastro dos seus terceiros pronto para a reforma tributária. Solicitar contato